Crédito ou empréstimo negado? Como descobrir o motivo e pedir uma nova análise
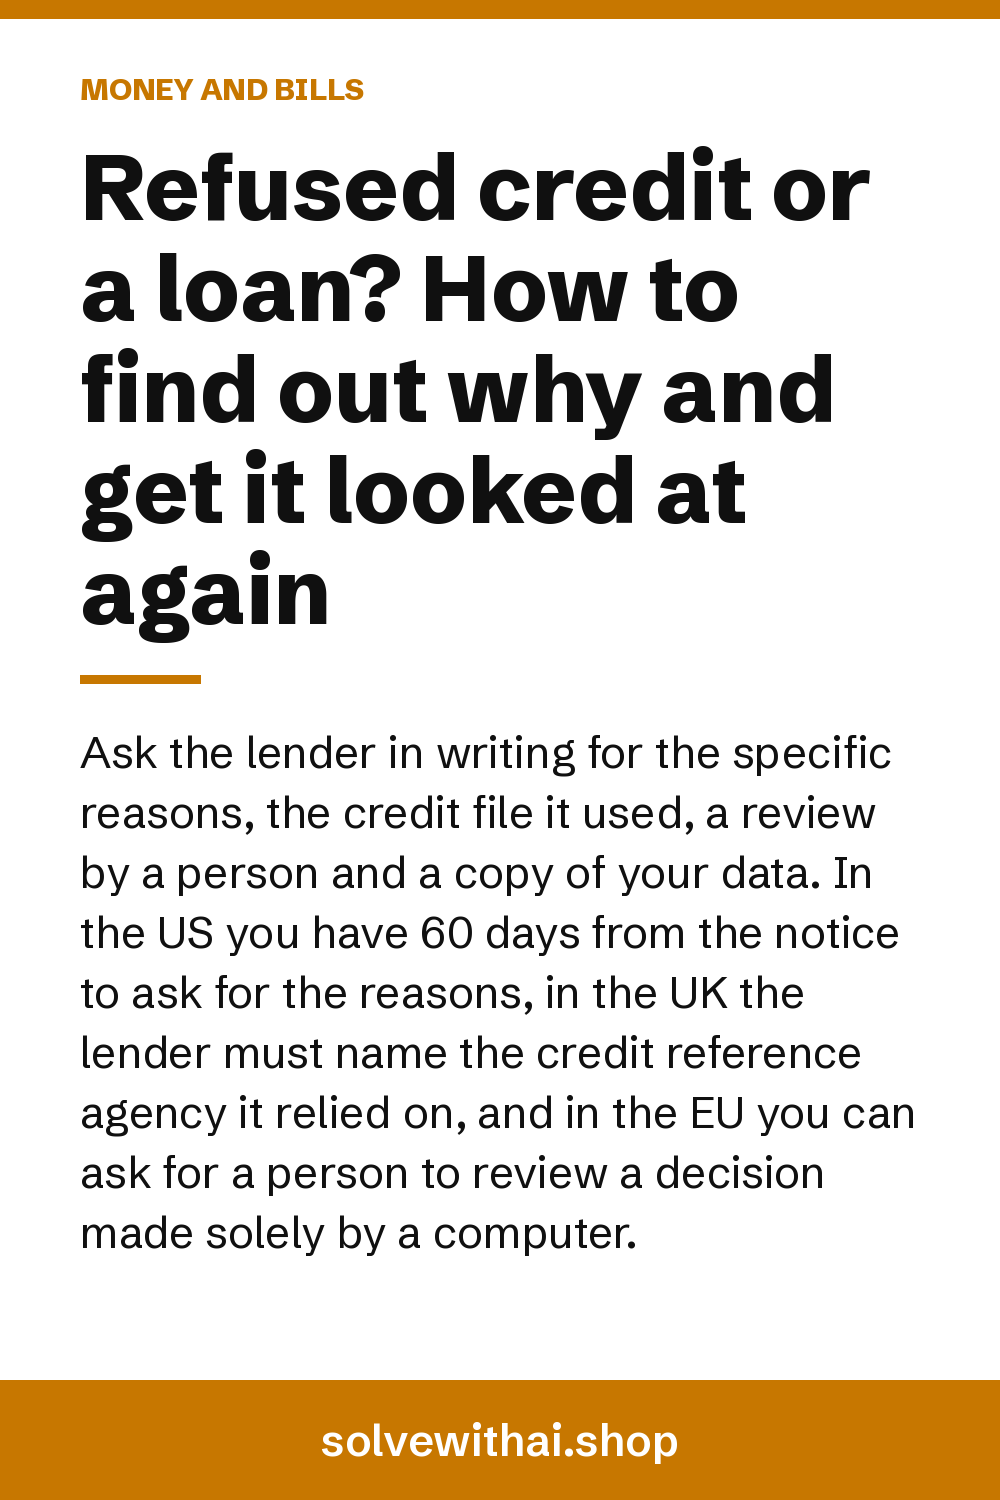
Empréstimo ou cartão negado? EUA: peça os motivos em até 60 dias. Reino Unido: o credor precisa informar o birô de crédito. UE: revisão humana de decisões automatizadas.
Atualizado em · 6 min de leitura
"Não podemos oferecer crédito no momento" é onde a maioria das pessoas para. Você não precisa parar. Peça ao credor, por escrito, os motivos específicos, o cadastro de crédito consultado, uma revisão feita por uma pessoa e uma cópia dos seus dados. Nos EUA, o credor precisa dar motivos específicos ou avisar que você pode pedi-los em até 60 dias. No Reino Unido, se os dados de um birô de crédito levaram à recusa, o credor precisa informar qual foi o birô. Na UE, você pode pedir que uma pessoa revise uma decisão de crédito tomada exclusivamente por meios automatizados e, a partir de 20 de novembro de 2026, a nova Diretiva de Crédito ao Consumidor torna essa revisão parte da legislação de crédito ao consumidor.
Por que seu crédito foi negado, e por que isso importa
Uma recusa costuma ser uma de três coisas: um score, uma regra de concessão ou um erro no seu cadastro. Dá para perguntar sobre as três, e a resposta define o que você faz em seguida.
- Um score. Muitos pedidos são decididos em segundos por um sistema de pontuação. Você pode perguntar como ele chegou ao resultado.
- Uma regra. Renda abaixo do mínimo do credor, muitos pedidos recentes, pouco tempo no endereço atual. Você não pode mudar a regra, mas pode se planejar em função dela.
- Um erro. Uma conta que não é sua, uma dívida paga que aparece em aberto, um endereço errado. É a causa mais fácil de corrigir.
Nenhuma lei obriga um credor a emprestar. O que você pode conseguir é o motivo, seus dados e uma segunda análise justa.
O que o credor precisa informar
As regras dependem de onde você mora.
| Onde você mora | O que você pode pedir | Prazo |
|---|---|---|
| EUA | Os motivos específicos da recusa e o nome do birô de crédito, se um relatório foi usado | Peça em até 60 dias após o aviso; os motivos chegam em até 30 dias |
| Reino Unido | O birô de crédito que o credor consultou | O credor precisa informar se os dados do birô levaram à recusa; peça por escrito, em até 28 dias, o nome de qualquer birô consultado |
| UE | Revisão por uma pessoa de uma decisão automatizada e informações relevantes sobre a lógica usada | Um mês para um pedido de dados |
| Brasil | Os principais critérios usados na análise de risco e a revisão de uma decisão automatizada | Peça ao credor por escrito |
Nos EUA, "você não atendeu aos nossos padrões internos" ou "você não atingiu a pontuação mínima" não basta. Os motivos precisam descrever os fatores que o credor de fato considerou. Se um relatório de crédito foi usado, você também pode receber uma cópia grátis dele se pedir em até 60 dias.
Recusas automáticas e o seu direito a uma pessoa
Na UE, o GDPR diz que você tem o direito de não ficar sujeito a uma decisão tomada exclusivamente com base em tratamento automatizado que afete você de forma significativa. O próprio exemplo do regulamento é a recusa automática de um pedido de crédito online. Quando uma decisão desse tipo é permitida, você pode pedir intervenção humana, apresentar seu ponto de vista e contestar a decisão.
O Tribunal de Justiça da UE foi além. Em 2023, decidiu que o score de um birô de crédito já é uma decisão automatizada quando o credor se apoia fortemente nele. Em 2025, decidiu que a explicação que você recebe precisa expor o procedimento e os princípios de fato aplicados, de um jeito que você entenda. Uma empresa que alega segredo comercial não pode simplesmente se recusar: o material vai para a autoridade de proteção de dados ou para um tribunal, que avalia a questão.
A partir de 20 de novembro de 2026, a nova Diretiva de Crédito ao Consumidor acrescenta o direito a uma explicação clara de uma análise de crédito automatizada, a dar sua opinião e a uma revisão da análise e da decisão. Ela também cobre a maior parte do crédito "compre agora, pague depois" e os empréstimos abaixo de 200 euros.
No Reino Unido, o UK GDPR dá garantias parecidas para decisões significativas tomadas exclusivamente por meios automatizados. O Data (Use and Access) Act 2025 reescreveu essas regras, então confira as orientações atuais do ICO.
O que fazer, passo a passo
- Pare de fazer pedidos. Cada novo pedido pode deixar mais uma consulta no seu cadastro.
- Anote as datas. O dia do pedido, o dia da recusa e as palavras exatas.
- Escreva uma única mensagem. Peça os motivos específicos, o cadastro de crédito consultado, uma revisão feita por uma pessoa e uma cópia dos seus dados, com uma data.
- Consiga seus relatórios de crédito. Grátis em cada birô citado e nos principais do lugar onde você mora.
- Confira cada linha. Contas que você não conhece, endereços errados, uma dívida paga que aparece em aberto.
- Conteste qualquer erro com quem mantém o cadastro e depois peça ao credor que analise de novo.
- Planeje o próximo pedido em função do motivo que você recebeu.
A mensagem para enviar
Assunto: Pedido negado HLF-55812: solicitação de motivos, revisão e meus dados
Em 2 de novembro de 2026 fiz online um pedido de financiamento de carro de £6,000, referência HLF-55812. Ele foi negado em menos de um minuto, e o e-mail de vocês de 3 de novembro diz que a decisão usou a pontuação interna de vocês e informações de um birô de crédito.
Peço que: 1. Me informem os dados do birô de crédito consultado, como exige a section 157 do Consumer Credit Act 1974. 2. Me digam os principais motivos da recusa do meu pedido. 3. Confirmem se a decisão foi tomada exclusivamente por meios automatizados e, se foi, que uma pessoa a revise. Acrescento que estou no mesmo emprego há três anos. 4. Me enviem uma cópia dos meus dados pessoais com base no artigo 15 do UK GDPR, com informações relevantes sobre como a decisão foi tomada.
Peço resposta até 12 de novembro de 2026 sobre os itens 1 a 3 e, no máximo, até 5 de dezembro de 2026 sobre o item 4.
Troque pelos seus dados. Nos EUA, cite o Equal Credit Opportunity Act e peça os motivos específicos. Na UE, cite os artigos 15 e 22 do GDPR.
Prazos e onde reclamar
- Sem resposta até a data: mande um lembrete curto com uma nova data sete dias depois.
- Uma resposta pronta: peça de novo os motivos específicos e o cadastro de crédito consultado.
- Reino Unido: o credor tem oito semanas para mandar uma resposta final a uma reclamação. Depois, o Financial Ombudsman Service, gratuito, em até seis meses após essa resposta.
- UE: o ombudsman financeiro nacional ou o serviço de reclamações do banco central; se negarem os dados ou a revisão humana, a autoridade de proteção de dados.
- EUA: o Consumer Financial Protection Bureau e o procurador-geral do seu estado.
- Brasil: o SAC e a Ouvidoria do credor, depois o Banco Central do Brasil, o consumidor.gov.br ou o Procon.
Resumo
Não faça um novo pedido ainda. Peça ao credor, em uma única mensagem, os motivos, o cadastro de crédito consultado, uma revisão feita por uma pessoa e seus dados. Consiga seus relatórios de crédito de graça e confira cada linha. Corrija qualquer erro e depois planeje o próximo pedido em função do motivo que você recebeu. A lei garante o motivo e uma segunda análise justa, não um sim.
Perguntas
O credor é obrigado a me dizer por que negou meu crédito?
Nos EUA, sim: ele precisa dar motivos específicos ou avisar que você pode pedi-los em até 60 dias. Na UE e no Reino Unido, você pode pedir informações relevantes sobre uma decisão automatizada e, se um cadastro de crédito levou à recusa, o credor precisa dizer qual.
Posso obrigá-los a mudar a decisão?
Nenhuma lei obriga um credor a emprestar. O que você pode conseguir é o motivo, seus dados e, no caso de uma decisão automatizada, uma revisão feita por uma pessoa, o que muitas vezes basta para achar um erro ou a regra que provocou a recusa.
Pedir os motivos prejudica meu score de crédito?
Não. Um pedido de motivos ou dos seus dados não é um pedido de crédito e não deixa nenhuma consulta no seu cadastro. O que pode pesar contra você é fazer vários pedidos de crédito novos em pouco tempo.
O que muda em 20 de novembro de 2026 na UE?
A nova Diretiva de Crédito ao Consumidor vale por meio da legislação de cada país. Ela acrescenta o direito a uma explicação clara e a uma revisão humana quando a análise de crédito é automatizada, e cobre a maior parte do crédito "compre agora, pague depois" e os empréstimos abaixo de 200 euros.
Informações gerais, não orientação jurídica. As regras mudam e dependem de onde você mora: confira a fonte oficial antes de confiar em uma data ou um valor.
Fontes
- GDPR, Regulamento (UE) 2016/679, artigos 12, 15 e 22 e considerando 71 (EUR-Lex, consultado em novembro de 2026)
- Diretiva de Crédito ao Consumidor (UE) 2023/2225, artigo 18 (EUR-Lex, consultado em novembro de 2026)
- Consumer Credit Act 1974, section 157 (legislation.gov.uk, consultado em novembro de 2026)
- Regulation B, 12 CFR 1002.9: notificações (CFPB, consultado em novembro de 2026)
O pack para isso
Guias relacionados
- DinheiroAmigo ou parente deve dinheiro para você? Como pedir de volta sem perder a amizadeUm amigo ou parente não devolve o dinheiro emprestado? Peça com gentileza e um plano, depois uma notificação extrajudicial com 14 dias. Na Inglaterra, pequenas causas até £10,000.
- InícioAssinou um contrato em casa ou por telefone? Como desistir e recuperar o sinalAssinou em casa ou por telefone? Desista em 14 dias na UE e no Reino Unido, 3 dias úteis nos EUA, 8 dias no Japão, 7 no Brasil. O que enviar.